El capital entra antes de la primera escritura y sale con cada una
El inversionista financia el lote, las primeras casas y el capital de trabajo durante nueve meses. Según la estructura propuesta, desde el mes 10 cada unidad que se escritura liberaría un repago de capital y en el mes 21 se liquidaría el saldo. Además, el inversionista participaría con la mitad de la utilidad neta del proyecto, que no está garantizada.
Términos para el inversionista
Capital del inversionista, mes a mes
Ficha técnica del proyecto
Los datos del lote y del conjunto, con los planos y mapas de referencia. La presentación del lugar y del proyecto está en la página de entrada.
- Lote9,995 m², plano · folio real 3180170-000
- UbicaciónSan Diego, La Unión, Cartago · a 1.1 km de la Autopista Florencio del Castillo
- AccesoCalle sin salida de 160 m; ingreso en ambos sentidos desde la autopista
- Colindancia norteRío Tiribí, con zona de protección de 1,247 m²
- Viviendas54 en hilera, en seis etapas de venta
- Vivienda tipo73 m² en dos niveles · 4.10 m de frente · parqueo frontal
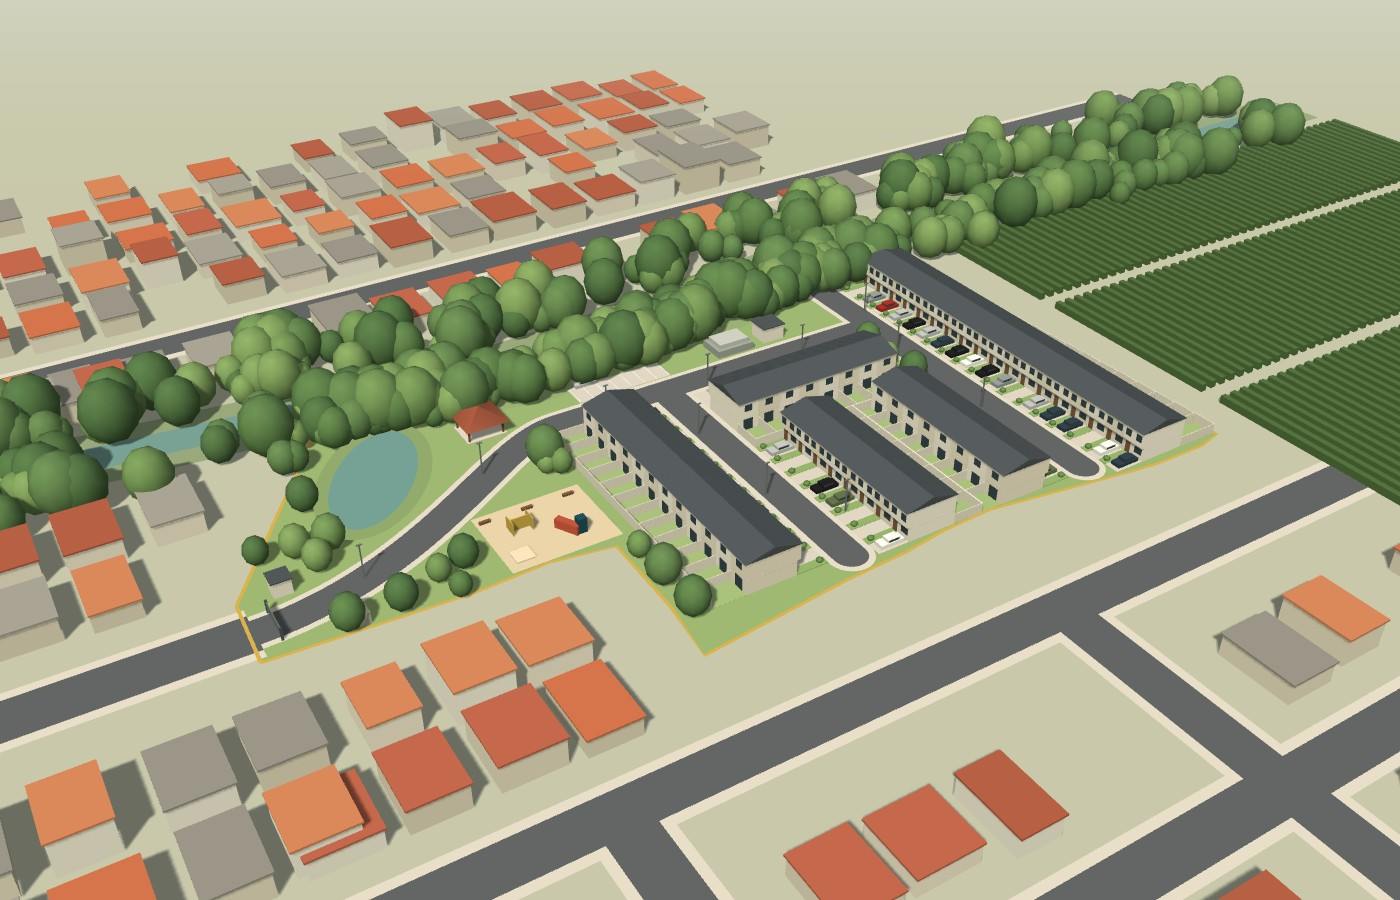
Recorra el conjunto en 3D
Video de presentación y maqueta interactiva de las 54 viviendas, las calles internas y las áreas comunes. Gire, acérquese y consulte la ficha de cada vivienda.
Planos y mapas haga clic en una imagen para ampliarla
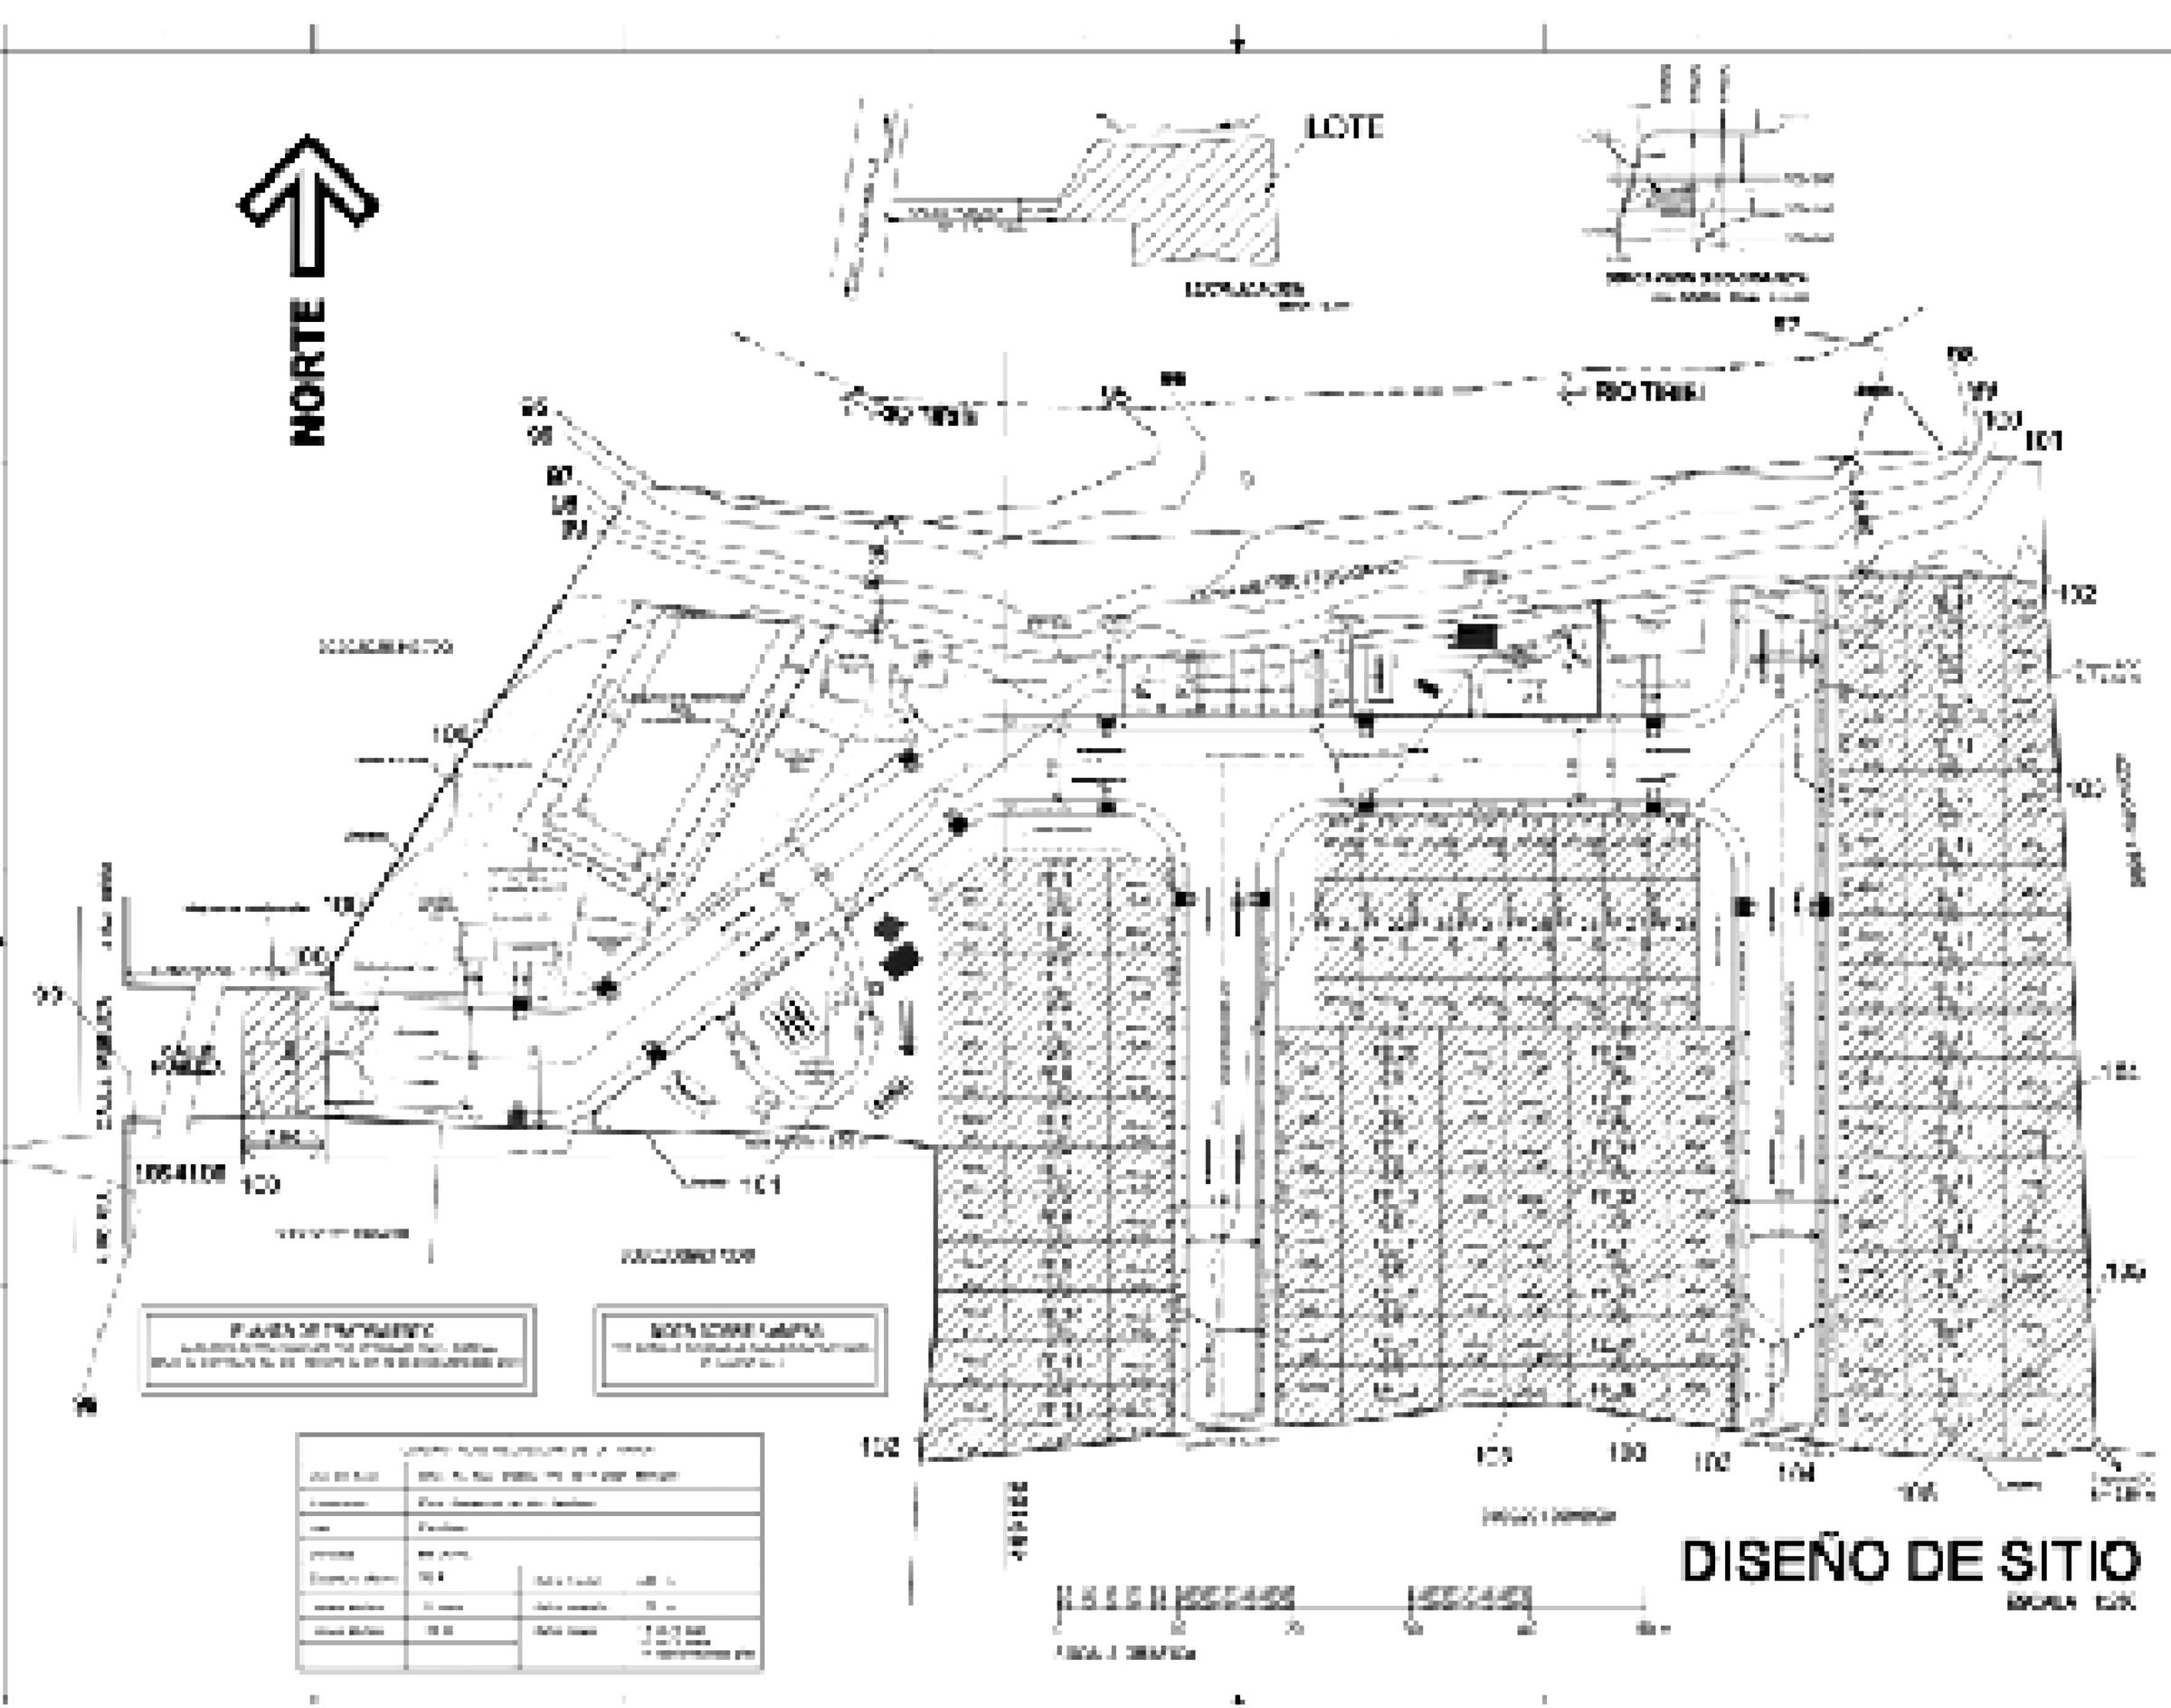
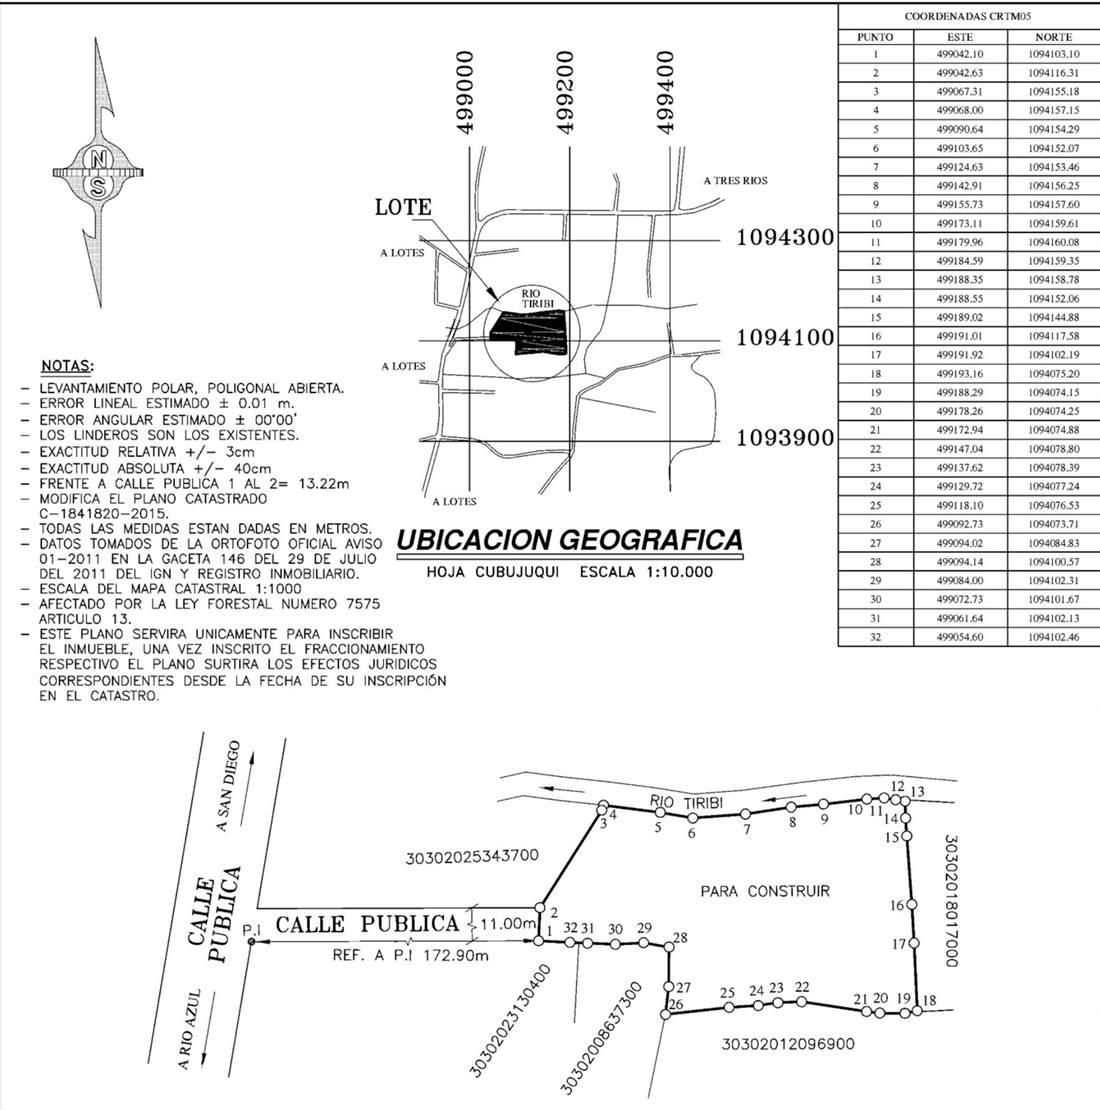
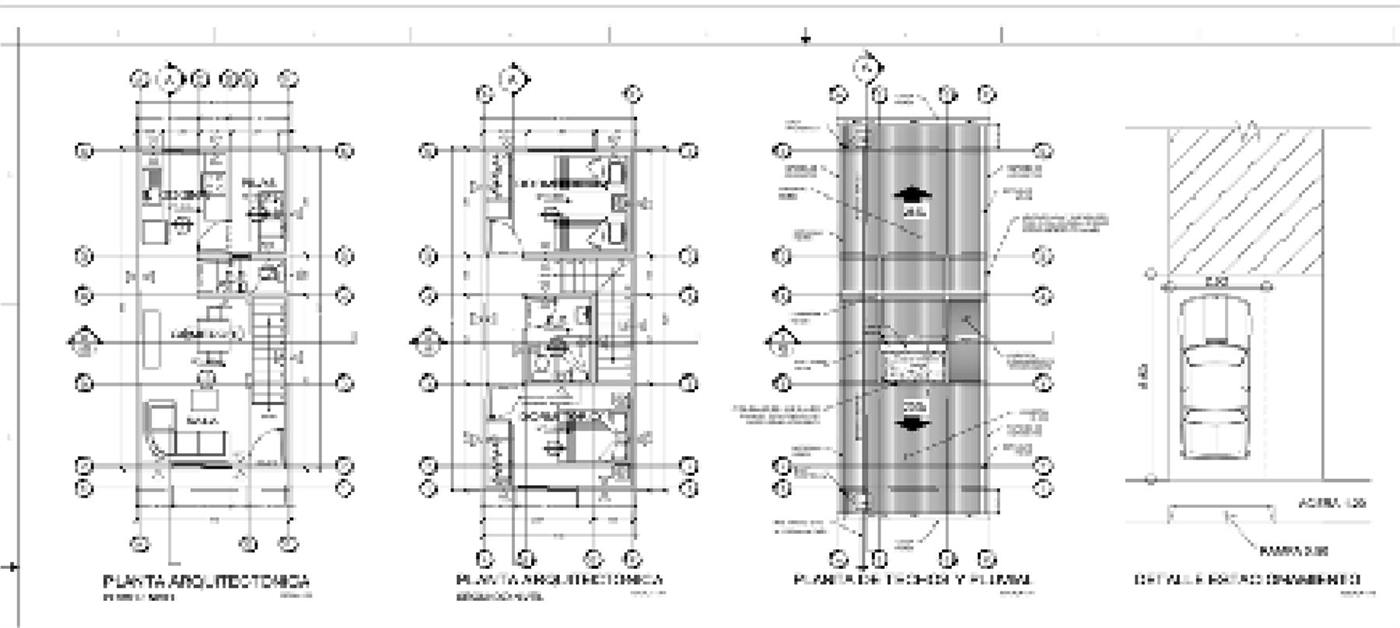
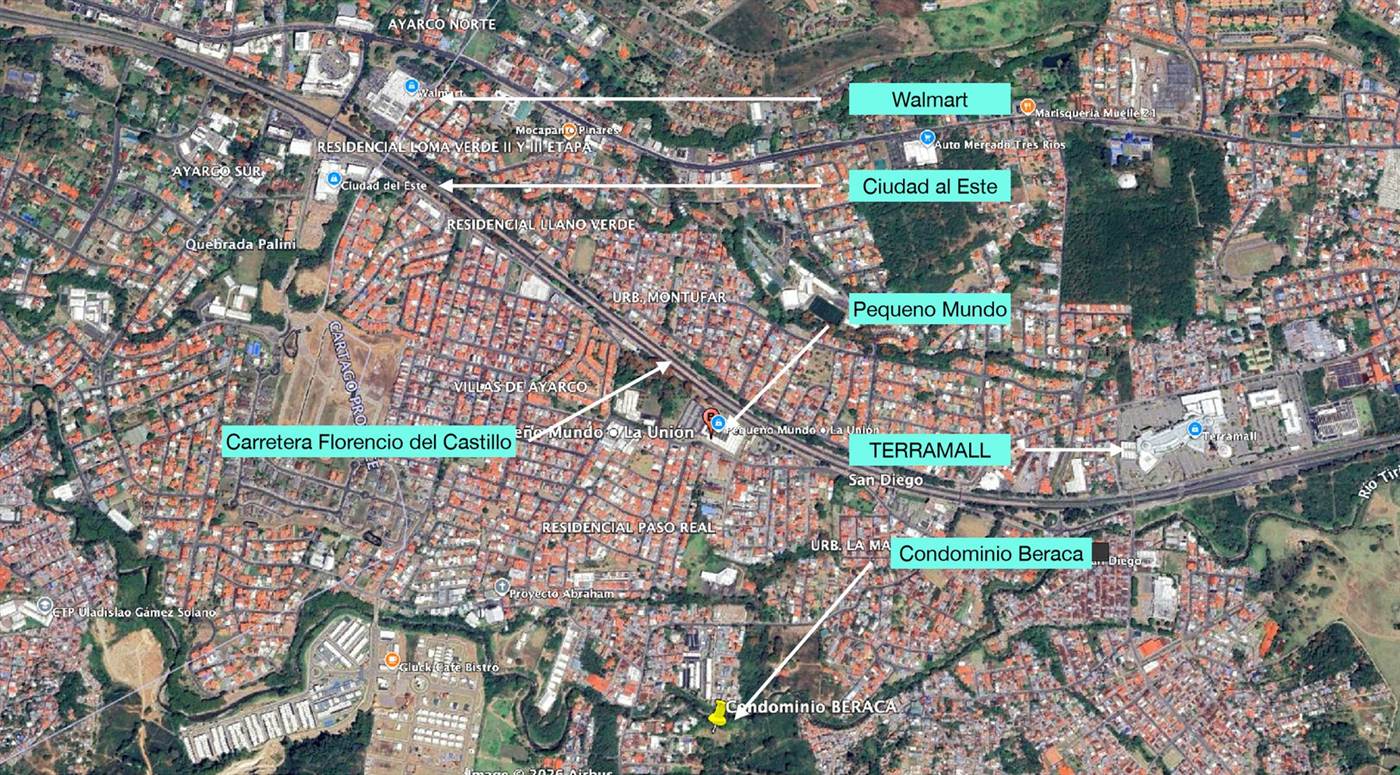
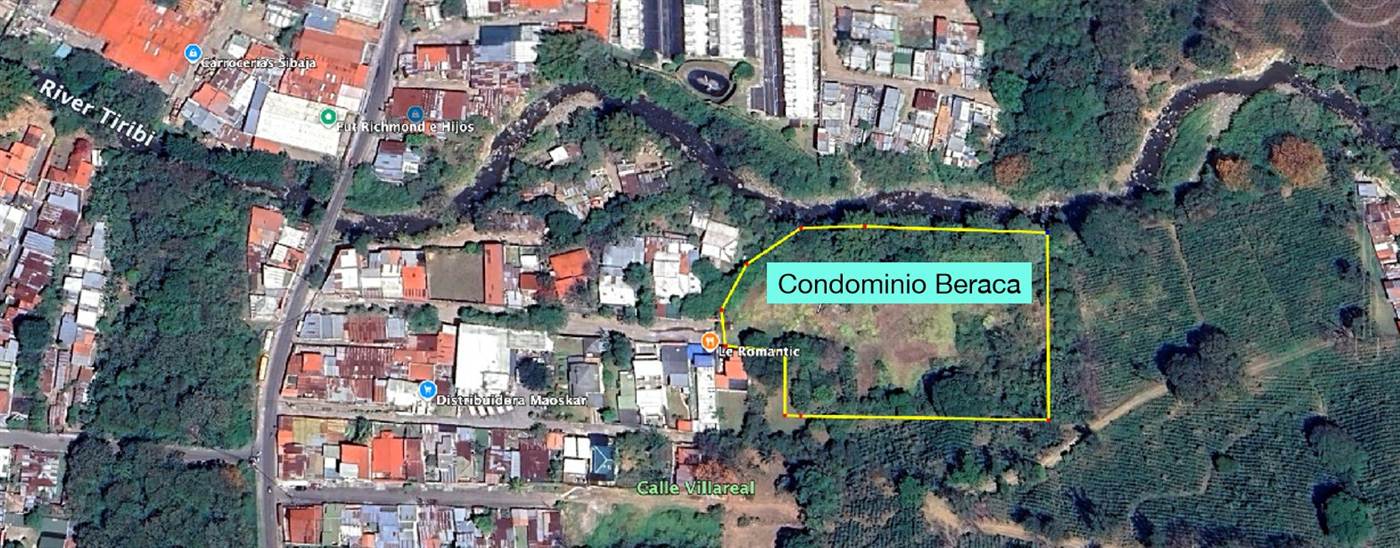
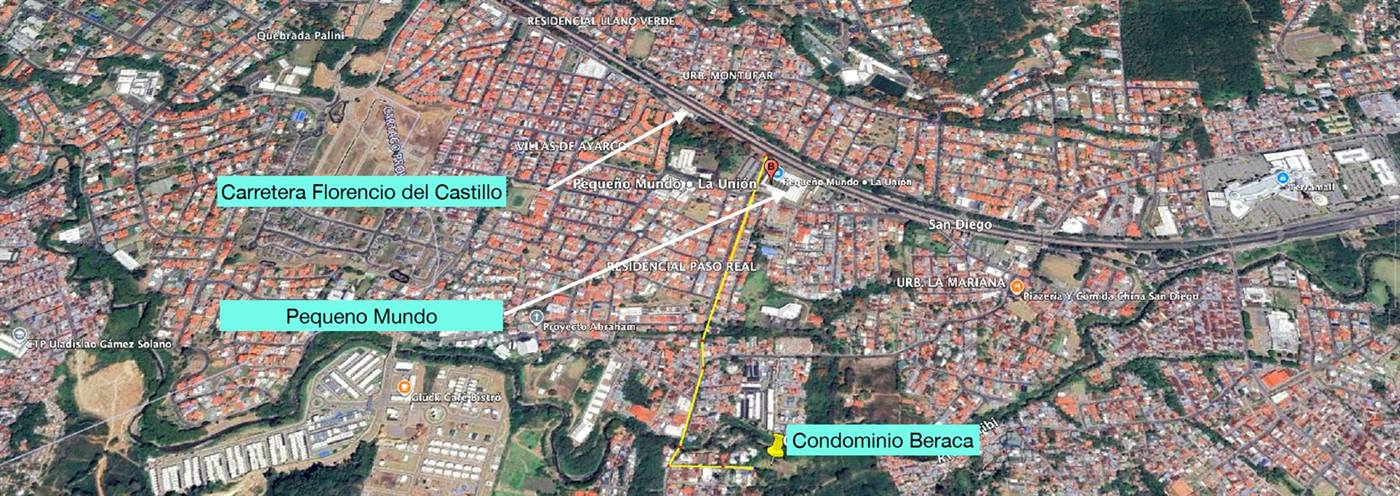
Cuadro de áreas viviendas y áreas comunes, en m²
De cada dólar vendido, quedarían como utilidad neta
De las ventas a la utilidad neta
Estado de resultados completo partida por partida
Más de la mitad del costo se paga con las propias ventas
El crédito bancario de corto plazo cubre únicamente la infraestructura y el convenio de la calle de acceso, y se amortiza con cada escritura. El inversionista cubre el lote y el arranque; el resto lo fondean las preventas y los cierres.
Quién paga el costo total del proyecto
Fuentes y usos cada rubro de costo y quién lo fondea
En el caso base, la caja del proyecto se mantiene positiva todo el ciclo
Caja acumulada del proyecto y saldo del crédito
Flujo de caja mensual 24 meses, línea por línea
Montos en US$; negativos entre paréntesis.
Cambie los supuestos y vea qué resiste
Cada control recalcula los 24 meses completos: ventas, obra, crédito, impuestos, repago y dividendos. La línea punteada es el caso base. Cada control se colorea según la zona en que queda la TIR al moverlo en todo su rango: sobre o bajo el umbral. La marca punteada señala la TIR de referencia.
Capital del inversionista
Caja acumulada del proyecto
Resultados del escenario frente al caso base partida por partida
Qué supuesto mueve más la TIR
Cada barra cambia un solo supuesto y deja el resto del escenario activo como está.
TIR del inversionista ante un cambio en un supuesto
TIR según precio de venta y costo de obra 25 combinaciones
Filas: precio inicial por unidad. Columnas: costo de obra frente al presupuesto base (100%). La celda enmarcada es el escenario activo. Cada celda muestra la TIR nominal y, debajo, la efectiva.
Cuánto pueden cambiar los supuestos antes de cruzar el umbral
Responde una sola pregunta: ¿cuánto puede empeorar un supuesto, con todo lo demás igual, antes de que la TIR del inversionista baje del umbral? Cada tarjeta muestra ese punto para el costo de obra, el precio de venta y el tipo de cambio.
Riesgos y cómo se gestionan
Principales riesgos identificados a partir de las proyecciones y la documentación disponible. Mitigantes por confirmar en el cuarto de datos y term sheet. Donde aplica, cada riesgo remite a su margen de seguridad.
Quién ejecuta el proyecto
Proyectos anteriores
Cómo se estructura y se protege el capital
Estructura propuesta — no constituida. Sujeta a documentación legal final.
Términos sujetos a negociación: prelación exacta, rendimiento preferente (si aplica), derechos de información y derechos de intervención.
Orden de aplicación de los flujos, según las proyecciones
Diagrama ilustrativo construido a partir de las proyecciones. La prelación definitiva la fijan el contrato de inversión, el vehículo y el crédito bancario.
Estado de permisos y estudios
Según el desarrollador, los planos y trámites están concluidos y solo resta pagar el permiso de construcción. Esta tabla documenta cada resolución.
Seis etapas, +1% por etapa, todas bajo el techo del BANHVI
La primera etapa se coloca a ₡70.0 millones y la última a ₡73.5 millones. Todo el rango queda por debajo del tope de ₡76.5 millones del subsidio de vivienda, lo que permite optar por la declaratoria de interés social.
Las 54 unidades áreas y precio de cada vivienda
Tipo de cambio de referencia: ₡470 por US$. Las proyecciones valoran cada escritura al precio promedio de la lista.
Del interés al cuarto de datos
La información detallada se entrega bajo acuerdo de confidencialidad a inversionistas calificados. Este es el contenido del cuarto de datos y el proceso completo.
Documentos disponibles después del acuerdo de confidencialidad
- Planos completosArquitectura, sitio e infraestructura
- Certificación registral y plano catastradoFolio real 3180170-000
- Presupuesto de obra detalladoViviendas e infraestructura, partida por partida
- CronogramaObra, preventas y escrituras
- Modelo financiero del proyectoFlujo mensual de 24 meses
- Permisos y resolucionesVer la sección Permisos
- Borradores de la estructura legalVehículo, contrato de inversión y garantías
- Estudios técnicos del sitioLos que el desarrollador tenga disponibles
Proceso
- Solicitud
- NDA
- Cuarto de datos
- Llamada
- Visita al sitio
- Term sheet
- Cierre
Gracias. El siguiente paso es el acuerdo de confidencialidad.
Acuerdo de confidencialidad y cuarto de datos
Firme el acuerdo de confidencialidad para recibir acceso al cuarto de datos: planos, presupuestos, permisos, modelo financiero y documentos legales. Firmarlo no le obliga a invertir.